No RBI-TT o dinheiro é um meio para fins maiores: a dignidade e a liberdade de todos. O saldo financeiro global das transferências será nulo no processo – o que uns ganham outros perdem – mas os saldos de dignidade e liberdade não são nulos. Aos que a tenham perdido para condições adversas de vida, a dignidade é devolvida; e a todos sem exceção é oferecida mais liberdade. Nestes planos há ganhos para todos e não há perdas para ninguém. Só no plano financeiro, aqui instrumental, é que para uns ganharem outros deverão perder.
Bem entendido isto, importa ainda assim saber o que muda na situação estritamente financeira imediata para cada um dos participantes. Como fica quem tenha muito? Como passa a estar quem não tivesse nada? O que muda para os que estejam algures a meio? Quem quer que encare esta solução terá toda a legitimidade para querer saber tudo isto.
Porém, os efeitos financeiros do RBI-TT nas esferas individuais de cada um dos seus participantes serão sempre diferentes em cenários de implementação diferentes, variando em função de cinco fatores específicos de cada aplicação, de cada comunidade e de cada momento, assim como também, naturalmente, do nível dos rendimentos (de outras fontes) de cada participante.
O primeiro destes fatores consiste na taxa que se convencione aplicar sobre os rendimentos dos participantes para formar as respetivas contribuições para o fundo comum. O segundo é o número desses participantes, a quantidade dos elementos que integram a comunidade RBI-TT. O terceiro é o valor mensal global dos rendimentos gerados na comunidade [1]. O quarto fator consiste no valor do rendimento mensal individual do participante relativamente ao qual se pretenda determinar o efeito financeiro. Por fim, o quinto é a taxa do imposto sobre o rendimento (em Portugal, o IRS) que incidiria sobre este mesmo rendimento se ele estivesse fora da participação no RBI-TT e ainda sujeito ao imposto.
Representemos cada um destes fatores da forma seguinte:
1.º – Taxa das contribuições para o fundo comum: Txc
2.º – Número dos elementos da comunidade: C
3.º – Rendimento mensal global na comunidade: Rg
4.º – Rendimento mensal individual: Ri
5.º – Imposto sobre o rendimento individual: Txirs
O valor mensal com que um qualquer participante será chamado a contribuir para o processo aplicado na sua comunidade, corresponderá sempre ao produto da taxa das contribuições aí estabelecida pelo valor do seu rendimento no mês: Txc x Ri .
O valor que o mesmo participante receberá na distribuição operada pelo RBI-TT, corresponderá ao produto da mesma taxa pelo valor global dos rendimentos das pessoas da comunidade, dividido pelo número dessas mesmas pessoas: Txc x Rg / C . Finalmente, para conhecer o efeito líquido que, num qualquer mês, o processo produzirá para este participante, bastará somar à diferença entre aquilo que ele tenha a entregar e o que deva receber – conforme os cálculos vistos nos dois parágrafos anteriores – o valor do imposto sobre o rendimento a que o mesmo participante deixa de estar sujeito ao aderir ao RBI-TT, assim: (Txc x Rg / C) – (Txc x Ri) + (Txirs x Ri) .
Simulemos isto num cenário concreto: Portugal nas condições demográficas e económicas de 2019 [2].
Suponhamos que naquele ano o RBI-TT aqui estava em funcionamento, que abrangia a totalidade da população residente maior de idade e que, nesta aplicação, a taxa das contribuições para o fundo comum estava fixada em 50% de todos os rendimentos. Ou seja, teríamos aqui como o primeiro dos nossos fatores:
1.º – Taxa das contribuições para o fundo comum (Txc): 50%
Dizem-nos as estatísticas que o número médio de residentes maiores de idade em Portugal foi em 2019 de 8.562.901 pessoas [3], o que nos dá o segundo fator:
2.º – Número dos elementos da comunidade (C): 8.562.901 pessoas
Passamos agora ao terceiro fator: os rendimentos globais gerados na comunidade. Porém, aqui é necessária uma advertência. O valor total dos rendimentos efetivos de uma qualquer população
pode ser muito difícil de conhecer, quer porque às estatísticas das autoridades fiscais (que são uma fonte incontornável para este dado) escapam aqueles cuja declaração para os efeitos tributários não é legalmente exigida, quer porque, invariavelmente, alguns dos rendimentos cuja declaração seria obrigatória são, ao invés, produzidos em economia informal e omitidos pelos seus titulares, quase sempre no intuito de evitar os impostos. Sem registos diretos estes não podem ser contados, apenas estimados. Acresce que, em rigor, nem é exatamente o valor global dos rendimentos da comunidade escolhida, no momento escolhido, o dado que melhor serve ao cálculo que aqui pretendemos fazer. Na prática, o que aqui devemos procurar considerar é o valor global dos rendimentos que as pessoas da comunidade assumiriam para os efeitos das contribuições para o fundo comum se este já ali estivesse em funcionamento. Este valor corresponderá ao dos rendimentos efetivos totais deduzidos da parte destes que, com o RBI-TT (e relativamente a este), se manteria na informalidade.
Tal valor é evidentemente uma incógnita. Porém, podemos no cenário aqui simulado assumir com segurança que corresponderá pelo menos àquele que, ainda sem o RBI-TT, as pessoas residentes em Portugal efetivamente declararam para tributação em IRS, e que, no máximo, se aproximará da estimativa incorporada nas estatísticas oficiais acerca dos rendimentos totais das famílias que residem no território nacional.
São duas as razões que nos permitem antecipar como mínimo seguro de uma base contributiva para o RBI-TT um valor correspondente ao que atualmente as pessoas declaram para o IRS: 1) o IRS exclui de tributação e/ou de obrigação declarativa pelos respetivos titulares um amplo conjunto de rendimentos, quer em função das respetivas naturezas quer dos seus valores, enquanto o RBI-TT os abarcará a todos com a única exceção daqueles que o seu próprio processo distribua [4]; 2) o RBI-TT produzirá simultaneamente incentivos ao cumprimento e dificuldades à evasão que o IRS não tem nem nunca poderá ter [5]. Por outro lado, um simples motivo impede que se deva esperar que a base das contribuições para o RBI-TT atinja o efetivo total dos rendimentos das pessoas participantes no processo, e é este: alguma evasão, alguma economia paralela, deverá apesar de tudo manter-se mesmo com este em funcionamento. Em suma, é de prever que a base das contribuições para o RBI-TT se situe algures no intervalo compreendido entre os valores mínimo e máximo aqui indicados.
Feita a advertência, prosseguimos a simulação dos efeitos financeiros que o RBI-TT teria tido para as pessoas caso estivesse em funcionamento em Portugal em 2019. Assumiremos para isso, enquanto nosso terceiro fator, o valor dos rendimentos declarados pelos residentes em Portugal para tributação em IRS, correspondente ao limite inferior do intervalo acima delineado. Usamos aqui, portanto, a máxima prudência, para um resultado absolutamente conservador. E temos assim:
3.º – Rendimento mensal global na comunidade (Rg): 8.380.133.962 € [6] [7]
Com os três primeiros fatores identificados, e usando a fórmula Txc x Rg / C, podemos já calcular o valor mínimo que o RBI-TT teria distribuído mensalmente a cada um dos residentes maiores de idade em Portugal em 2019:
50% x 8.380.133.962 € / 8.562.901 = 489,33 € [8][9]
Consideremos agora alguns participantes hipotéticos e associemos-lhes rendimentos individuais. Desta forma vamos poder determinar o efeito financeiro que o RBI-TT, nas condições aqui simuladas, teria tido na situação pessoal de cada um deles em 2019. Os dados a introduzir agora são o nosso quarto fator: rendimentos mensais individuais, e vamos fazê-lo simultaneamente para seis participantes em condições distintas, para que se revelem de forma abrangente os vários resultados possíveis deste processo. Assim:
4.º – Rendimento mensal individual (Ri):
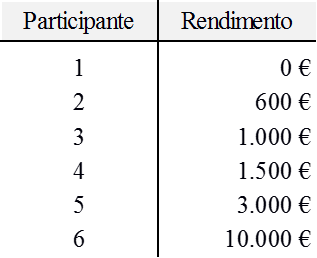
Não considerando ainda o efeito da fiscalidade, um RBI-TT aplicado universalmente a todos os residentes maiores de idade em Portugal teria tido em 2019, para participantes com os níveis de rendimento indicados, os efeitos financeiros que, de forma conservadora, se calculam assim:
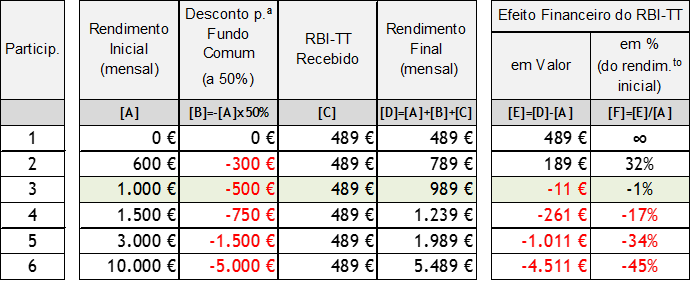
Com cada participante a entregar para o fundo comum metade do seu rendimento e a receber de lá 489 € mensais, aqueles que fora deste processo não tivessem quaisquer rendimentos retirariam dele ganhos absolutos (matematicamente “infinitos”, em relação à sua posição inicial). A partir daí os ganhos, ainda muito significativos nos níveis de rendimento mais baixos, reduzir-se-iam gradualmente com o crescimento destes, até se tornarem nulos em torno de rendimentos de 1.000 € / mês (em rigor, de 978 € / mês). Quem estivesse com rendimentos acima deste nível perderia todos os meses. Perderia pouco se estivesse pouco acima deste ponto de inversão e, gradualmente, mais quanto mais para cima dele estivesse. Nos níveis extremamente elevados de rendimentos a perda aproximar-se-ia dos 50%.
Mas este é ainda um balanço incompleto, visto ignorar o facto de, sem o RBI-TT, as pessoas com rendimentos terem por norma de suportar o imposto respetivo. Em Portugal esse imposto (o IRS) não incide sobre os rendimentos de valores mais baixos, mas, a partir daí, incide a taxas progressivamente mais altas sobre rendimentos crescentes. Isto significa que, nos casos dos participantes hipotéticos nesta simulação, a troca da sujeição ao IRS pela participação no RBI-TT não afetaria o saldo que apuramos no quadro anterior relativamente àqueles com menores rendimentos, mas afetaria os restantes, e mais os afetaria quanto mais altos fossem os seus rendimentos. De facto, os participantes de rendimentos altos, sendo por um lado aqueles que no processo mais transferem para os participantes de rendimentos baixos, são pelo outro os que mais ganham com a abolição do IRS. Encontrar a relação certa entre aquela perda e este ganho nas esferas pessoais dos mais ricos é uma das chaves para um processo eficaz, harmonioso e sustentável. Nesse sentido, a taxa das contribuições para o fundo comum terá geralmente o seu nível ótimo um pouco acima das taxas máximas em vigor no IRS [10].
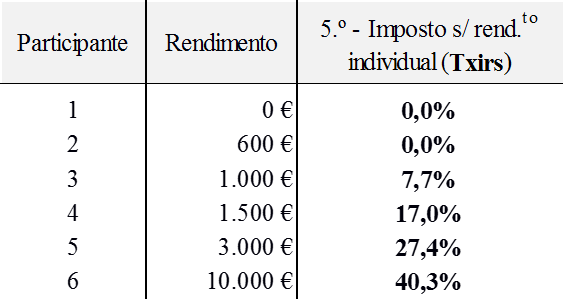
As taxas de IRS a que cada um dos nossos hipotéticos participantes permaneceriam sujeitos, caso não tivessem aderido ao RBI-TT, são o quinto e último fator neste cálculo. E este é, de todos, o mais complexo: potencialmente, não se trata aqui de “um” dado, mas de uma grande diversidade de possibilidades, já que estas taxas variam com uma série de aspetos da vida pessoal de cada cidadão. Numa situação real, cada um dos nossos participantes estaria numa condição própria e provavelmente única. Poderia haver entre eles um profissional liberal, viúvo e a residir na Madeira; uma funcionária pública divorciada, com três dependentes; um investidor imobiliário casado e portador de uma deficiência, etc. Não estando no RBI-TT, cada um deles teria um enquadramento em IRS consonante com a sua condição, variando também em função disso as respetivas taxas efetivas do imposto. Mas aqui é útil considerarmos participantes que tenham, todos eles e naquilo que para o caso releva, a mesma situação pessoal, de maneira a que fique percetível a forma como os resultados do RBI-TT variam em função dos diferentes níveis de rendimentos e apenas disso.
Suponhamos então que, exceto quanto aos diferentes níveis de rendimentos, todos os nossos seis participantes no RBI-TT estão exatamente nas mesmas circunstâncias pessoais relevantes para os efeitos do IRS, e que são as seguintes: todos eles auferem rendimentos de trabalho dependente, residem em Portugal continental, são casados com alguém também titular de rendimentos e têm um dependente.
Isto dá-nos o quinto fator da nossa simulação. Trata-se, para já, de taxas de IRS naquela a que chamaremos a base mensal do imposto, isto é, as taxas de retenção na fonte aplicáveis aos rendimentos mensais. E são assim:
Podemos agora concluir a simulação. Aplicado universalmente a todos os residentes maiores de idade em Portugal, um RBI-TT feito com taxas de contribuição para o fundo comum de 50% sobre todos os rendimentos, teria tido em 2019, para participantes com os níveis de rendimento indicados, respetivamente, os seguintes efeitos financeiros imediatos, calculados como antes no pressuposto mais conservador e, agora, quer numa base mensal quer numa base anual [11]:
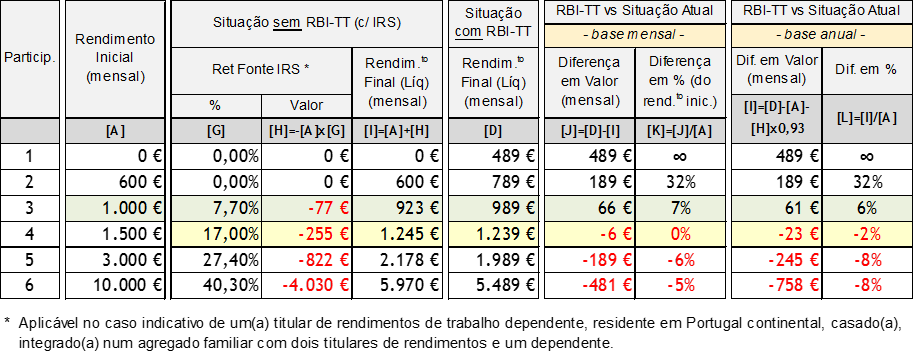
Contas finais, este RBI-TT teria garantido a todos os residentes maiores de idade em Portugal um rendimento mensal de pelo menos 489 €. Este seria o valor do ganho para aqueles que antes não tivessem quaisquer rendimentos. Com a subida do rendimento de outras fontes, este ganho reduzir-se-ia progressivamente, tornando-se nulo para os participantes com cerca de 1.500 € mensais de rendimentos de outras fontes (1.472 € se feito o cálculo na base anual). Os participantes com rendimentos um pouco superiores ao valor deste derradeiro ponto de inversão teriam pequenas perdas, e estas cresceriam com o aumento dos rendimentos. Porém, a perda máxima, registada pelos participantes mais ricos, rondaria os 8% dos respetivos rendimentos iniciais [12]. Este seria, pois, o “preço” pago pelos atualmente mais afortunados para viverem numa sociedade mais igual, mais segura, mais descontraída e mais saudável, que lhes daria também a eles – como a todos – a liberdade de correr riscos e “mudar de vida” sem medo de perder a segurança material básica, além da garantia dessa mesma segurança no longo prazo, com ou sem mudanças de vida, com ou sem sorte na vida, nos empregos ou nos negócios, para eles mesmos e para os seus descendentes, independentemente das suas aptidões e inclinações.
Diz-se antes que os resultados financeiros do RBI-TT nas esferas pessoais dos participantes variam consoante o cenário da aplicação. Porém, não é em função da escala dessa aplicação que eles variam. Numa aplicação feita à escala de um município em Portugal continental, o processo oferecerá aos participantes os mesmos resultados que na aplicação à escala nacional quando o rendimento per capita nesse município se equipare ao correspondente valor nacional. Num município em que o rendimento per capita seja inferior ao nacional, o RBI-TT oferecerá resultados inferiores, e num em que esse rendimento seja superior os resultados serão também superiores. Por exemplo, um tal RBI-TT municipal, universal e para maiores de idade, com taxas de contribuição para o fundo comum de 50%, teria em 2019 garantido pelo menos 490 € por mês aos munícipes de Leiria, 321 € aos de Vinhais e 762 € aos de Oeiras.
As regiões autónomas dos Açores e da Madeira são, no que se refere à calibração e aos resultados financeiros iniciais do RBI-TT, casos distintos do continente português. A razão, é que as taxas do IRS são ali geralmente mais baixas. Nos Açores, por exemplo, relativamente a todos os rendimentos acima de um nível médio/baixo, elas são inferiores às que vigoram no continente português em 20%. Isto implica que nos Açores, pelo menos inicialmente, a taxa das contribuições para o fundo comum teria o seu ponto ótimo cerca de 10 pontos percentuais abaixo do correspondente ótimo no continente, isto é, produziria os melhores resultados quando posta em torno dos 40% [13]. Assim, com as contribuições para o fundo comum feitas a esta taxa de 40%, o RBI-TT poderia ter distribuído, em 2019 e como antes numa aplicação universal para os maiores de idade, 429 € por mês em Ponta Delgada, 312 € nas Lajes do Pico e 396 € no Corvo [14].
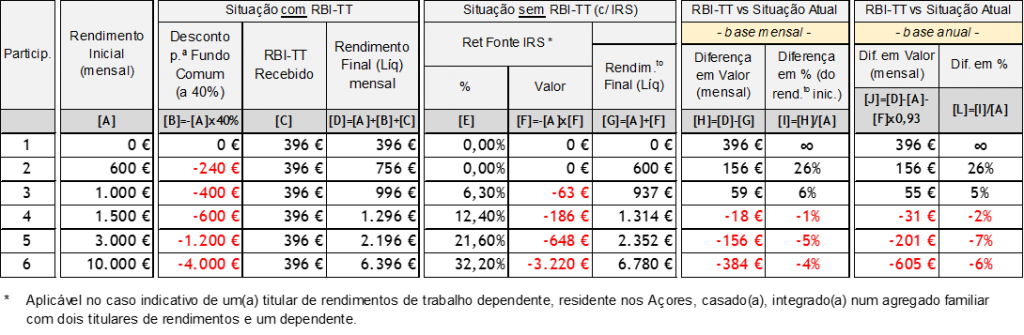
Na singular ilha do Corvo, um já espaço natural de comunidade, os resultados financeiros imediatos para participantes com rendimentos e enquadramento em IRS iguais aos colocados na simulação anterior (exceto, evidentemente, quanto ao seu local da residência), numa aplicação com a taxa das contribuições para o fundo comum em 40%, aproximar-se-iam, sempre no mesmo pressuposto conservador de antes, dos seguintes:
[1] Sendo que, na prática, destes relevarão aqueles que sejam formalizados ou, de qualquer forma, assumidos pelos seus titulares para os efeitos do RBI-TT, ficando os que não o sejam de fora de quaisquer contas, tal como acontece atualmente relativamente aos impostos.
[2] Nesta data, 2019 é o ano mais recente relativamente ao qual se conhecem os dados demográficos e económicos necessários à simulação.
[3] De acordo com o sítio de internet do Eurostat, visitado em 31-8-2021, em https://ec.europa.eu/eurostat/cache/metadata/en/demo_pop_esms.htm.
O número apresentado corresponde à média entre o que ali é indicado como número dos residentes em Portugal com 18 ou mais anos em 1-1-2019 (8.546.942), e o correspondente em 1-1-2020 (8.578.859).
[4] São exemplos de rendimentos excluídos de tributação em sede de IRS – mas que no RBI-TT contribuirão como quaisquer outros para o fundo comum – os provenientes de trabalho, de pensões ou de atos isolados com valores totais anuais reduzidos; a maior parte dos diferentes tipos de indemnizações; geralmente, os prémios literários, artísticos ou científicos; alguns tipos de bolsas e prémios desportivos; subsídios de desemprego ou do âmbito da ação social, entre outros. São casos de rendimentos sujeitos a taxas liberatórias, que dispensam os seus titulares da obrigação declarativa em sede de IRS, por regra, os rendimentos de capitais. No RBI-TT, também estes contribuirão em igualdade com todos os outros para o fundo comum.
[5] O cidadão comum só muito dificilmente pode perceber todas as regras do IRS, de forma nenhuma pode saber com rigor onde o governo gasta o dinheiro deste imposto (como dos outros), e também não vê distintamente os efeitos que este(s) produz(em) na sociedade. Esta opacidade e esta distância a que o atual sistema tributário se coloca dos cidadãos aliena-os do seu papel de contribuintes, prejudicando muito a sua motivação para contribuir. O mesmo não acontecerá com o RBI-TT. O processo do RBI-TT é extremamente simples, o dinheiro reunido no respetivo fundo terá uma utilização única e evidente para todos, e os efeitos disso na sociedade serão também absolutamente nítidos. Esta transparência do RBI-TT será um primeiro fator a levar a que cada cidadão se possa sentir mais envolvido e motivado para formalizar a sua própria atividade, contribuindo na sua comunidade com o que lhe seja devido. A informalidade e a evasão tenderão, desde logo por isto, a reduzir-se no RBI-TT relativamente às registadas com o distante e opaco IRS em vigor.
Face à situação atual, o RBI-TT virá também reduzir as razões que cada cidadão individual possa ter para tolerar o incumprimento por parte dos outros nos contributos que lhes caiba, a eles, fazer. Com o IRS, o interesse que cada um tem em que todos os outros paguem é normalmente percecionado como, no máximo, indireto e remoto: por o imposto não beneficiar diretamente nenhum contribuinte, poucos se sentem diretamente lesados pelos que o evitam pagar, e muitos toleram passivamente esse comportamento. Pelo contrário, com o RBI-TT todos passarão a ter interesse pessoal, direto e imediato em que todos os outros contribuam com o que lhes é devido. Isto criará uma pressão social que tenderá a reduzir a evasão às contribuições. Diminuirá também a disponibilidade dos profissionais que atualmente cooperam nas fugas mais sofisticadas ao IRS (impossíveis sem a participação de gestores bancários, contabilistas, advogados, auditores, que geralmente nem ganham mais com isso do que a manutenção de empregos medianamente remunerados). Estes tenderão a ver com outros olhos a sua própria colaboração neste tipo de esquemas a favor de alguns e, agora, direta e imediatamente contra todos os outros, incluindo os próprios, o que dificultará adicionalmente a evasão às contribuições para o RBI-TT por parte dos muito ricos.
[6] De acordo com o sítio de internet da Autoridade Tributária, visitado em 31-8-2021, em https://info.portaldasfinancas.gov.pt/pt/dgci/divulgacao/estatisticas/estatisticas_ir/Pages/Estatisticas_IRS.aspx.
O número apresentado corresponde à divisão por 12 do valor ali indicado como total dos rendimentos declarados pelas pessoas singulares residentes em Portugal à Autoridade Tributária para a tributação em IRS, referente ao ano de 2019 (100.561.607.544 €).
[7] O valor máximo deste fator, no limite superior do respetivo intervalo de possibilidades, pode ser estimado em 12.122.516.667 €, que corresponde ao “rendimento disponível bruto das famílias” em 2019 – conforme é apresentado no “Pordata”, visitado em 31-8-2021 em https://www.pordata.pt/Portugal/Rendimento+dispon%c3%advel+bruto+das+fam%c3%adlias+(base+2016)-2407 – corrigido de impostos e de prestações sociais e dividido por 12 (12.122.517 = (142.830.200 + 13.944.300 – 11.304.300) / 12).
[8] O máximo, calculado a partir da base indicada na nota anterior, teria sido de 707,85 € / mês.
[9] Uma opção alternativa e perfeitamente viável será incluir na distribuição do RBI-TT, além dos cidadãos maiores de idade, também os menores. Neste caso, e se se pretendesse colocar o valor distribuído a cada menor em 1/5 do distribuído a cada adulto, o processo teria em 2019 assegurado mínimos de 470,39 € / mês aos adultos e 94,08 € / mês aos menores, e máximos de 680,46 € / mês aos primeiros e 136,09 € / mês aos segundos.
[10] Uma taxa de contribuições para o RBI-TT colocada abaixo da taxa que o IRS reserva aos rendimentos mais altos ofereceria aos mais ricos um possível beneficio financeiro na transição, sobrecarregando o Estado e enfraquecendo a solidariedade do novo processo. Na situação oposta, uma eventual colocação daquela primeira taxa num nível marcadamente acima do da segunda, significaria um grande e repentino ónus para os mais ricos, o que afastaria muitos do RBI-TT, empobrecendo-o e, no limite, colocando-o em risco por falta de contribuintes líquidos significativos.
[11] Uma vez incorporado o efeito da fiscalidade, a comparação entre os rendimentos disponíveis das pessoas na situação atual e após a introdução do RBI-TT pode fazer-se a partir de uma base mensal ou de uma base anual, diferindo os dois resultados porque o atual IRS tem também diferentes pesos consoante seja quantificado considerando as respetivas entregas antecipadas mensais ou os valores definitivos das suas liquidações anuais. A conversão da diferença apurada na base mensal para a base anual faz-se aqui aplicando o rácio entre os valores do IRS efetiva e definitivamente liquidados no final do ano e os entretanto sujeitos a retenção na fonte ou outras formas de pagamento antecipado, rácio este que se calcula em 0,93122, usando os dados publicados pela Direção Geral do Orçamento na Conta Geral do Estado de 2017 (pág. 64), vista em 31-8-2021 em dgo.gov.pt/politicaorcamental/Paginas/Conta-Geral-do-Estado.aspx?Ano=2017.
[12] Para um participante com um rendimento mensal prévio de 10.000 €, a perda acarretada pelo RBI-TT, que se calculava em 45% antes de considerado o efeito da fiscalidade, baixa assim para 8% depois de tido em conta este efeito. A diferença, de aproximadamente 37%, corresponde ao que alguém com este nível de rendimento paga em média atualmente em IRS. Mas a cifra supõe o cumprimento da lei fiscal. Aqueles que atualmente evitam o imposto poderão sofrer perdas muito maiores na transição para o RBI-TT. No limite, alguém com este nível de rendimento que atualmente nada declare nada às Finanças, caso não queira ou não consiga evitar de igual forma as contribuições para o RBI-TT (mais difícil de iludir do que o IRS, como já se viu), poderá na transição ter uma perda de não menos do que os 45% inicialmente calculados.
[13] A explicação disto está já dada na anterior nota de rodapé “10”.
[14] A taxa de 40% opera, naturalmente, uma distribuição menor do que a de 50%, e é por isso que estes valores tendem a ser menores do que os indicados antes para localizações continentais.